
A estruturação corporativa internacional para investimento em equity exige precisão cirúrgica, especialmente quando uma empresa atua como veículo de investimento. Investidores e fundadores que utilizam uma holding para deter participações em startups no exterior enfrentam um atrito severo logo na primeira etapa operacional: a aprovação em departamentos de compliance bancário. Instituições financeiras globais classificam holdings de participações como entidades de alto risco regulatório devido à natureza passiva de seus rendimentos e à complexidade das tabelas de capitalização (cap tables) das startups investidas.
Resolver esse gargalo não se trata apenas de escolher uma jurisdição com benefícios fiscais, mas de arquitetar uma operação que suporte o fluxo de capital durante rodadas de captação, eventos de liquidez (M&A ou IPO) e distribuição de dividendos. O erro primário de muitos investidores é incorporar a empresa em jurisdições tradicionais do Caribe e tentar abrir a conta bancária localmente, ignorando que a liquidez global hoje opera por meio de hubs financeiros específicos e fintechs institucionais (EMIs).
Para estabelecer uma base operacional robusta, o foco deve estar na adequação documental e na transparência do beneficiário final (UBO). Entender profundamente como o banco avalia o seu veículo de investimento é o divisor de águas entre ter fundos congelados por meses ou operar com fluidez. Para uma visão arquitetural completa sobre proteção e estruturação internacional, acesse as diretrizes fundamentais do Canal Offshore e compreenda os veículos de alocação de capital disponíveis.
O Atrito do Compliance Bancário Internacional para Holdings
Classificação FATCA e o Formulário W-8BEN-E
A barreira inicial para qualquer holding de participações que busca abrir uma conta offshore para gerir equity de startups, especialmente com exposição ao mercado norte-americano, é o rigor do Foreign Account Tax Compliance Act (FATCA). Quando a holding preenche a documentação bancária, o formulário W-8BEN-E dita as regras de retenção na fonte. A classificação incorreta do status da entidade pelo NFFE (Non-Financial Foreign Entity) resulta na retenção compulsória de 30% sobre qualquer fluxo de caixa, dividendos ou ganhos de capital oriundos dos Estados Unidos.
As instituições financeiras examinam se a holding é uma “Active NFFE” ou uma “Passive NFFE”. Uma holding de participações puramente focada em deter ações de startups geralmente cai na categoria de entidade passiva, pois mais de 50% da sua receita bruta consiste em rendimentos passivos (dividendos, juros, ganhos de capital). Essa classificação exige a declaração explícita e detalhada dos Substantial U.S. Owners ou a certificação de que não existem beneficiários finais americanos acima do limite de participação, processo este que os bancos offshore analisam com escrutínio máximo para evitar multas do IRS.
A mitigação desse risco exige a estruturação de um dossiê corporativo (Corporate Binder) preparado previamente. O dossiê deve incluir não apenas os certificados de incorporação e o Register of Members, mas um organograma claro assinado por um diretor ou conselheiro legal detalhando o fluxo de fundos esperado. Antecipar a entrega dessas informações acelera a aprovação do banco e elimina falsos positivos nos sistemas de monitoramento de lavagem de dinheiro (AML), que frequentemente disparam alertas quando uma entidade recém-criada recebe grandes volumes de capital decorrentes de um evento de liquidez da startup investida. Para diretrizes exatas sobre a certificação, a leitura das instruções oficiais do IRS sobre o Formulário W-8BEN-E é mandatória.
Estruturação de Contas Offshore para Cap Tables de Startups
Jurisdição da Entidade vs. Jurisdição Bancária
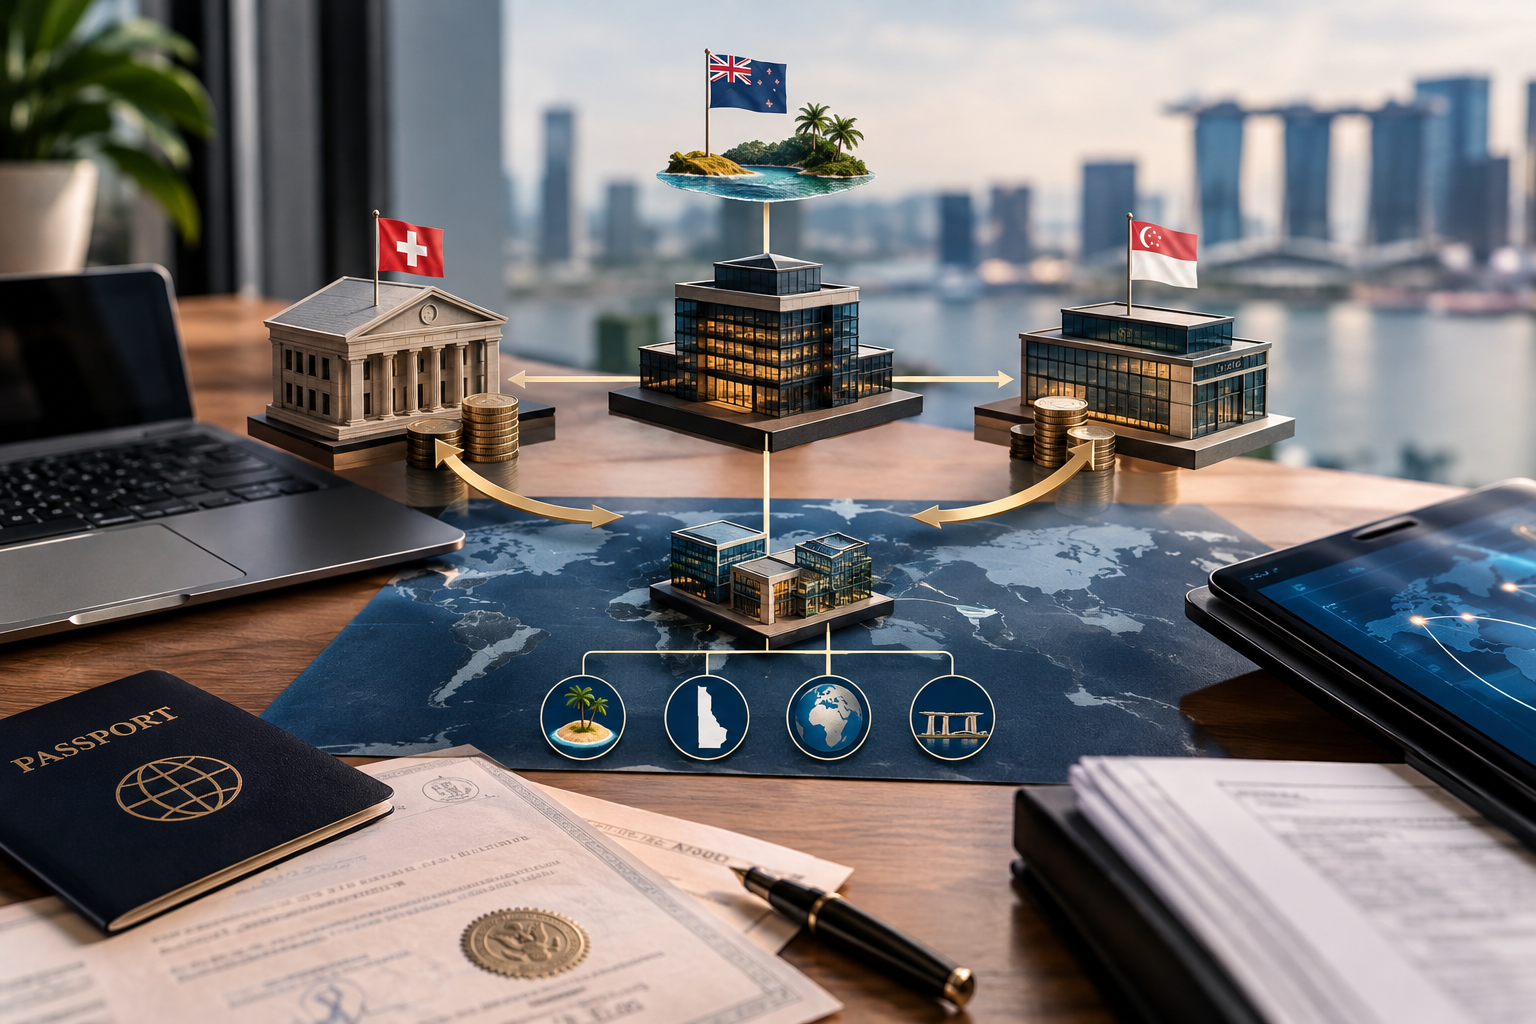
Um erro técnico comum no planejamento de internacionalização é a premissa de que a conta bancária offshore deve obrigatoriamente estar na mesma jurisdição onde a holding de participações foi incorporada. Na prática de Venture Capital e gestão de equity, ocorre o oposto. É padrão na indústria incorporar o veículo de investimento em jurisdições neutras em impostos, como as Ilhas Cayman, Ilhas Virgens Britânicas (BVI) ou Delaware (EUA), e estabelecer as relações bancárias em hubs de alta liquidez e facilidade transacional, como Suíça, Singapura, Porto Rico ou através de Instituições de Dinheiro Eletrônico (EMIs) nos Estados Unidos.
A desconexão estratégica entre a sede corporativa e a sede bancária protege a holding contra instabilidades bancárias locais de jurisdições offshore menores, que frequentemente perdem relações com seus bancos correspondentes (Correspondent Banking). Quando uma startup investida levanta uma nova rodada (Series A, B, etc.) ou é adquirida, o capital é transferido preferencialmente entre bancos de jurisdições Tier 1. Uma holding de Cayman com conta bancária em um grande banco suíço ou EMI focado em corporações americanas recebe as transferências de liquidez sem os atrasos sistêmicos de compliance comuns aos bancos caribenhos.
Para implementar essa arquitetura multi-jurisdicional, o requerente deve provar ao banco receptor a legitimidade da estrutura. Os departamentos de risco exigem documentação traduzida e apostilada, além de referências bancárias prévias dos diretores e UBOs (Ultimate Beneficial Owners). As EMIs modernas voltadas para startups e corporações internacionais têm algoritmos de onboarding que compreendem perfeitamente a estrutura de uma Delaware LLC atuando como holding para investidores estrangeiros, o que reduz o tempo de abertura de conta de meses para semanas.
ATENÇÃO AO LEITOR: Nunca tente ocultar o fato de que a sua empresa é uma holding passiva de equity durante a abertura da conta. Bancos preferem rejeitar contas obscuras a investigar inconsistências posteriores. Declare exatamente as startups do seu portfólio e a projeção de eventos de liquidez.
| Tipo de Instituição Financeira | Velocidade de Abertura | Exigência de Compliance | Adequação para Holding de Equity |
| Bancos Tradicionais Offshore (Caribe) | Alta morosidade (4-8 semanas) | Extremamente alta para estrangeiros | Baixa. Alto risco de perda de bancos correspondentes. |
| Bancos Private (Suíça / Singapura) | Moderada (3-6 semanas) | Alta (Exige depósitos mínimos elevados) | Excelente. Estruturas preparadas para gestão de patrimônio e M&A. |
| EMIs Institucionais (EUA / Reino Unido) | Rápida (1-2 semanas) | Focada no UBO e clareza do modelo | Alta. Ideal para agilidade em pagamentos e recebimento de liquidez de VCs. |
Para compreender a magnitude estrutural de como grandes capitais se posicionam geograficamente em tempos de mudanças de mercado, é vital estudar as macrotendências.
Legenda: A alocação de ativos e a estruturação de holdings internacionais devem prever os ciclos econômicos e a segurança jurídica de longo prazo das jurisdições escolhidas.
Otimização Tributária na Liquidação de Equity e Distribuição de Dividendos
Estate Tax e a Camada “Blocker”
Gerir equity de startups no exterior exige planejamento arquitetural focado no “Exit”. Quando ocorre um evento de liquidez e a holding offshore vende suas participações, o capital resultante entra na conta bancária corporativa. Se as participações forem de startups baseadas nos Estados Unidos (US Situs Assets) e o investidor for pessoa física não residente, a exposição ao US Estate Tax (Imposto sobre Herança, que pode chegar a 40%) é um risco catastrófico em caso de falecimento do investidor antes ou durante o período de posse do equity.
A utilização de uma holding offshore em jurisdições como BVI ou Cayman atua como uma corporação “Blocker” (bloqueadora). Ao invés da pessoa física deter as ações da startup americana diretamente, a corporação offshore detém as ações. A pessoa física, por sua vez, possui as cotas da holding offshore. Como as cotas de uma empresa de BVI não são consideradas US Situs Assets, a exposição ao Estate Tax norte-americano é anulada. A conta bancária offshore, nesse cenário, serve como o repositório blindado que recebe os dividendos e os ganhos de capital, mantendo os recursos fora da jurisdição fiscal primária até o momento da repatriação voluntária.
A manutenção deste bloqueio fiscal exige que a holding opere de fato como uma entidade independente, com contabilidade separada e gestão autônoma, evitando que as autoridades fiscais apliquem a doutrina de desconsideração da personalidade jurídica (piercing the corporate veil). Os fundos depositados na conta bancária não podem ser misturados (commingling) com as despesas pessoais do UBO. Todas as transferências para a pessoa física devem ser formalmente declaradas como distribuição de dividendos ou redução de capital, apoiadas por resoluções da diretoria da holding.
Due Diligence e Manutenção da Conta Corporativa
Substância Econômica e Reporte CRS
A abertura da conta bancária é apenas o estágio inicial; a manutenção exige aderência estrita aos tratados internacionais de transparência. As normas de Substância Econômica (Economic Substance) implementadas globalmente exigem que as holdings de participações comprovem que possuem direção e gestão adequadas em sua jurisdição de registro. Embora entidades puras de holding de equity (Pure Equity Holding Companies) geralmente enfrentem requisitos de substância reduzidos em comparação a empresas comerciais, elas ainda precisam reportar anualmente a conformidade às autoridades locais.
Paralelamente, os bancos offshore são obrigados a reportar os saldos e rendimentos das contas corporativas sob o Common Reporting Standard (CRS), um padrão desenvolvido pela OCDE para a troca automática de informações financeiras entre jurisdições. A conta bancária identificará a holding e, em entidades passivas, buscará os UBOs, reportando as informações fiscais para a autoridade tributária do país de residência do beneficiário final. Entender a fundo as normas do CRS detalhadas pela OCDE blinda a operação contra contingências legais.
Qualquer alteração na estrutura da cap table da startup investida, ou a adição de novos sócios na holding, deve ser informada proativamente ao gerente da conta offshore. Auditorias bancárias anuais (KYC Refresh) são procedimentos padrão. A falta de entrega tempestiva de documentos corporativos atualizados, como o Certificate of Good Standing ou declarações fiscais, resulta no bloqueio imediato dos fundos e na possível notificação de encerramento da conta bancária com prazo de 30 dias. A previsibilidade contábil é o único mecanismo viável para a estabilidade da conta no longo prazo.
Estávamos no meio de uma rodada Series A e o banco caribenho travou nossa liquidez por meses. O conteúdo do Canal Offshore foi o divisor de águas para reestruturarmos nossa holding e abrirmos a conta corporativa via EMI nos EUA. Processo ágil e livre de travas de compliance.
Thiago M.
A explicação sobre a camada ‘Blocker’ para evitar a exposição ao US Estate Tax salvou o planejamento sucessório do nosso fundo. O nível de aprofundamento técnico sobre a separação jurisdicional entre holding e sede bancária é absurdo. Entrega de altíssimo valor!
Ricardo S.
Sempre sofremos com atritos no preenchimento do formulário W-8BEN-E e a classificação FATCA. As diretrizes de due diligence do artigo destrancaram a recepção de dividendos das nossas investidas diretamente na nossa conta de Singapura. Leitura obrigatória.
Mariana L.
Perguntas Frequentes (FAQ)
1. Qual é o melhor banco offshore para uma holding de participações em startups?
Não existe uma instituição financeira única que seja universalmente a “melhor”, pois a decisão depende estritamente do volume de capital, da jurisdição da holding e da localização das startups investidas. Para alta agilidade transacional, recebimento de capital de rodadas de Venture Capital e taxas reduzidas, as Instituições de Dinheiro Eletrônico (EMIs) com base nos EUA ou Reino Unido (como Mercury, Brex ou congêneres internacionais) são frequentemente preferidas pela facilidade de compliance com corporações. Já para a custódia de longo prazo de grandes volumes resultantes de um evento de liquidez multimilionário (M&A ou IPO), os bancos de Private Banking tradicionais localizados na Suíça ou em Singapura oferecem proteção jurisdicional e serviços sofisticados de gestão de tesouraria, justificando a exigência de depósitos iniciais mais elevados e processos de compliance morosos.
2. Como o FATCA afeta a conta bancária de uma holding offshore com equity nos EUA?
O FATCA impõe um rigor regulatório absoluto sobre qualquer fluxo de caixa originado em território norte-americano. Quando uma holding offshore possui participações em uma startup americana e recebe dividendos ou realiza o ganho de capital na venda dessas ações, o banco pagador exige o preenchimento rigoroso do formulário W-8BEN-E. Se a holding offshore for classificada corretamente como Passive NFFE e não reportar adequadamente os seus beneficiários finais americanos, ou caso a instituição financeira offshore receptora não possua acordo FATCA com o IRS, incidirá uma retenção compulsória na fonte de 30% sobre todo o montante transferido. A estruturação prévia garante a certificação correta e a isenção ou redução desta tributação severa, preservando o valor do capital investido.
3. É possível abrir a conta bancária em uma jurisdição diferente de onde a holding foi incorporada?
Absolutamente. É uma prática padrão, recomendada e dominante na estruturação de ativos globais. Incorporar uma holding de participações nas Ilhas Cayman ou Ilhas Virgens Britânicas (BVI) oferece vantagens estruturais e neutralidade tributária corporativa. Contudo, o sistema bancário local dessas ilhas costuma ser restritivo e apresentar atritos em transferências globais. Portanto, estabelece-se a empresa em uma jurisdição offshore (para o registro do capital e controle acionário) e abre-se a conta bancária da empresa em um centro financeiro global, como Estados Unidos, Suíça ou Porto Rico. Essa estratégia de “jurisdições divididas” isola os riscos, fornece acesso aos sistemas interbancários diretos de Tier 1 (como SWIFT e FEDWIRE) e acelera o recebimento de liquidez gerado pelos investimentos nas startups.
4. O que acontece com a conta bancária offshore durante um evento de liquidez (M&A ou IPO da startup)?
Durante um evento de liquidez, como uma fusão e aquisição (M&A) ou a Oferta Pública Inicial (IPO) da startup na qual a holding possui equity, a conta bancária offshore receberá uma injeção súbita e massiva de capital. Se o departamento de compliance do banco não for avisado com antecedência, os algoritmos de combate à lavagem de dinheiro (AML) congelarão a conta imediatamente devido à mudança drástica no padrão transacional. A holding deve submeter previamente ao banco os contratos de aquisição (Share Purchase Agreement), resoluções do conselho da startup e documentos de liquidação. A comunicação antecipada com o gerente da conta (Relationship Manager) garante a pré-autorização da transferência, permitindo que os fundos entrem livremente e fiquem disponíveis para novos investimentos ou distribuição de dividendos sem interrupções operacionais de conformidade.
5. Quais são os requisitos de compliance contínuo para manter a conta offshore ativa e sem bloqueios?
A manutenção da conta exige disciplina contábil e corporativa rigorosa. Anualmente, o banco exigirá o processo de “KYC Refresh” (Atualização de Conheça Seu Cliente). A holding precisará apresentar o Certificate of Good Standing atualizado, comprovando que a empresa pagou suas taxas governamentais na jurisdição de origem. Além disso, devido às regras de Substância Econômica, a empresa pode precisar apresentar relatórios financeiros, balanços patrimoniais assinados por contadores reconhecidos e evidências de que não há alterações não reportadas na estrutura de beneficiários finais (UBOs). O descumprimento de qualquer requisição de compliance, falha na comprovação de origem dos fundos recebidos, ou não resposta aos contatos do banco resultam na paralisação dos fundos e no encerramento compulsório da conta bancária em prazos curtíssimos.
Disclaimer de Transparência: Este artigo tem finalidade exclusivamente educacional e técnica, não configurando aconselhamento financeiro, legal ou fiscal direto. A estruturação corporativa internacional envolve legislações tributárias complexas que diferem com base na residência fiscal do beneficiário.
Sobre o Autor:
O Canal Offshore é o hub definitivo e independente sobre proteção patrimonial, internacionalização de capital e arquitetura bancária offshore. Com um compromisso inegociável com a clareza e as diretrizes globais de compliance, nossa missão é democratizar o acesso à inteligência financeira de fronteira, capacitando fundadores, investidores e corporações a expandir e proteger seus ativos sem fronteiras por meio de estratégias legais robustas. Conheça nossa metodologia em Sobre o Canal Offshore.
